End-to-End-Prozess · Versicherungsteuer (IPT)

Premium-to-Tax

Von der Versicherungsprämie bis zur bezahlten Steuererklärung: wie Process Intelligence übersprungene Kontrollen, falsche Reihenfolgen, Nacharbeit und offene Steuerpflichten in der Versicherungsteuer sichtbar macht.

Was ist Premium-to-Tax?

Premium-to-Tax ist der End-to-End-Prozess von der steuerrelevanten Versicherungsprämientransaktion bis zur beglichenen Versicherungsteuer (Insurance Premium Tax, IPT). Jede Transaktion muss als steuerrelevant erkannt, der richtigen Jurisdiktion zugeordnet, korrekt berechnet, im Hauptbuch verbucht und abgestimmt werden, bevor sie in eine Steuererklärung eingeht, die geprüft, freigegeben, eingereicht und bezahlt wird. Aus der Vogelperspektive klingt das einfach – in der Realität durchläuft ein einzelner Fall operative Versicherungsdaten, Steuerermittlung, Buchhaltung, Abstimmung und Steuermeldung.

Hinweis: Der gezeigte Datensatz ist ein synthetischer Demonstrationsdatensatz mit bewusst eingebauten, realistischen Abweichungen. Die Kennzahlen veranschaulichen Analysewege und sind keine Produktivkennzahlen eines Kunden.

Auf einen Blick

11

Kernaktivitäten

von der Prämientransaktion bis zur Steuerzahlung, jede gestützt durch ein eigenes Quellobjekt

6

Abweichungsmuster

Übersprung, falsche Reihenfolge, Nachbearbeitung und Abbruch – jeweils mit eigener Compliance-Frage

≈ 5 %

Risikoort übersprungen

Steuerermittlung ohne vorherige Bestimmung des Risikoorts – und damit der Jurisdiktion

≈ 3 %

Einreichung vor Freigabe

Steuererklärungen gehen an die Behörde, bevor die interne Kontrolle abgeschlossen ist

Der Prozess in vier Phasen

Der vorgesehene Ablauf ist eine klare Abfolge aus elf Aktivitäten mit realistischen Wartezeiten dazwischen. Ein Fall ist erst abgeschlossen, wenn die Steuererklärung eingereicht und bezahlt ist – alles dazwischen ist ein Kontrollpunkt, den Process Mining sichtbar machen kann.

Phase 1

Erfassung & Steuerermittlung: von der Prämie zum Steuerbetrag

Eine Prämientransaktion – Neu- oder Folgeprämie, Anpassung, Stornierung oder Erstattung – wird erfasst. Danach wird der Ort des versicherten Risikos bestimmt, die steuerliche Behandlung (Steuerart, Jurisdiktion, Steuercode, Satz) anhand zentral gepflegter Steuerregeln ermittelt und der Steuerbetrag berechnet. Zwischen den Schritten liegen typischerweise zwei bis vier Stunden.

Geschäftsobjekte

  • PREMIUM_TRANSACTION
  • RISK_LOCATION
  • TAX_DETERMINATION
  • TAX_RULE
  • TAX_CALCULATION
  1. Prämientransaktion erfassen
  2. Risikoort bestimmen
  3. Steuerermittlung durchführen
  4. Steuerbetrag berechnen

Leitfrage

Wurde vor der Steuerermittlung der Risikoort bestimmt – und damit die richtige Jurisdiktion?
Phase 2

Buchhaltung & Abstimmung: der zentrale Kontrollpunkt

Der Steuerbetrag wird mit Sachkonto, Buchungskreis und Belegreferenz im Hauptbuch verbucht. Anschließend wird die berechnete Steuer gegen die Buchung abgestimmt – Differenzen führen gegebenenfalls zu einer Steuerausnahme. Nach der Abstimmung vergehen typischerweise rund 24 Stunden bis zur Steuererklärung.

Geschäftsobjekte

  • GL_POSTING
  • TAX_RECONCILIATION
  • TAX_EXCEPTION
  1. Steuer im Hauptbuch verbuchen
  2. Steuerbeträge abstimmen

Leitfrage

Stimmen Berechnung und Buchung überein – und wie oft löst die Abstimmung eine Neuberechnung aus?

Phase 3

Steuererklärung & Freigabe: von der Transaktion zur Erklärung

Die Steuererklärung wird je Rechtsträger, Steuerart, Jurisdiktion und Meldezeitraum vorbereitet; einzelne Berechnungen werden ihr als Steuererklärungspositionen zugeordnet. Vor der externen Einreichung prüfen und geben Steuerexperten oder Führungskräfte die Erklärung frei – eine zentrale interne Compliance-Kontrolle.

Geschäftsobjekte

  • TAX_RETURN
  • TAX_RETURN_ITEM
  • TAX_APPROVAL
  • LEGAL_ENTITY
  • USER_ORG
  1. Steuererklärung vorbereiten
  2. Steuererklärungsposition vorbereiten
  3. Steuererklärung prüfen und freigeben

Leitfrage

Erreicht jede abgestimmte Transaktion eine Erklärung – und wird diese vor der Einreichung freigegeben?

Phase 4

Einreichung & Zahlung: Meldepflicht und Zahlungspflicht

Nach der Freigabe wird die Erklärung mit Behördenreferenz und Bestätigung bei der zuständigen Steuerbehörde eingereicht. Der letzte Schritt ist die Zahlung der Steuerschuld; zwischen Einreichung und Zahlung liegen typischerweise rund 48 Stunden.

Geschäftsobjekte

  • TAX_FILING
  • TAX_PAYMENT
  1. Steuererklärung einreichen
  2. Steuerzahlung ausführen

Leitfrage

Wurde jede eingereichte Steuererklärung auch bezahlt?

Jedes Geschäftsobjekt trägt einen eigenen created_at-Zeitstempel; aus diesen Zeitstempeln wird der tatsächliche Ablauf rekonstruiert. Weil Objekte und Beziehungen im Event-Wissensgraphen erhalten bleiben, lässt sich jede Abweichung bis zur einzelnen Transaktion, Berechnung oder Erklärung zurückverfolgen.

Unterstützende Datenobjekte

Neben den operativen Aktivitäten liefert das Modell Kontextobjekte, die keine Pflichtschritte im Happy Path sind. Sie erlauben es, nicht nur zu fragen, was passiert ist – sondern wer beteiligt war, welche Regel galt und welche Ausnahme ausgelöst wurde.

POLICY
Der zugrunde liegende Versicherungsvertrag, der Transaktionen und Risikoinformationen mit dem Versicherungsgeschäft verknüpft.
LEGAL_ENTITY
Das meldende Unternehmen bzw. der Buchungskreis, verantwortlich für Transaktion und Steuererklärung.
TAX_RULE
Die bei der Ermittlung verwendeten Steuerregeln mit Jurisdiktion, Steuerart, Satz und Regelversion.
USER_ORG
Mitarbeitende, Rollen und Teams – für Verantwortlichkeiten, Ausnahmebehandlung und Freigaben.
TAX_EXCEPTION
Ausnahmen der Steuerverarbeitung, verknüpft mit fehlerhaften Berechnungen, Abstimmungsdifferenzen oder fehlenden Informationen.

Sechs Abweichungen vom erwarteten Prozess

Die interessanten Erkenntnisse liegen weniger im Happy Path als in den Abweichungen davon. Die zentrale Frage lautet: Wie läuft der Prozess tatsächlich ab im Vergleich zum erwarteten Prozess – und welche Abweichungen erzeugen Compliance- oder operative Risiken?

Finding 1 · Übersprung

Die Bestimmung des Risikoorts wird übersprungen

Erwartet ist Prämientransaktion → Risikoort → Steuerermittlung. In rund 5 % der Fälle fehlt der mittlere Schritt, und der Prozess springt direkt zur Steuerermittlung.

Für die Versicherungsteuer kann der Ort des versicherten Risikos darüber entscheiden, welche Jurisdiktion die Steuer erheben darf. Fehlt er, drohen falsche Jurisdiktion, falscher Steuersatz, falsche steuerliche Behandlung – oder schlicht unzureichende Nachweise für die Steuerentscheidung.

≈ 5 %

der Fälle gehen direkt von der Prämientransaktion zur Steuerermittlung

Statt „Wurde die Steuer ermittelt?“

fragt die Analyse: „Wie viele Transaktionen erhalten eine Steuerermittlung ohne vorherige Bestimmung des Risikoorts?“

Finding 2 · Falsche Reihenfolge

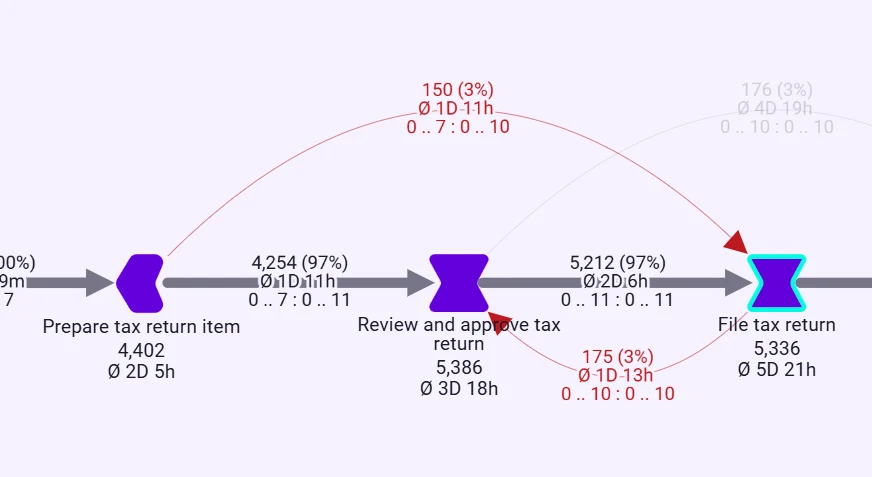
Steuererklärungen werden vor der Freigabe eingereicht

Beide Aktivitäten finden statt – aber in der falschen Reihenfolge: Die Erklärung geht an die Behörde, die Freigabe folgt erst danach.

Die Freigabe ist eine wichtige interne Kontrolle. Eine Einreichung davor bedeutet, dass Informationen extern übermittelt werden, bevor die Prüfung abgeschlossen ist – mit dem Risiko nicht autorisierter oder fehlerhafter Erklärungen, zusätzlicher Korrekturen und Compliance-Feststellungen. Es reicht deshalb nicht zu prüfen, ob Aktivitäten stattgefunden haben: Auch die Reihenfolge ist entscheidend.

≈ 3 %

der Erklärungen werden eingereicht, bevor sie geprüft und freigegeben sind

Statt „Wurde die Erklärung freigegeben?“

fragt die Analyse: „Wurde sie freigegeben, bevor sie eingereicht wurde?“

Prozessgraph Steuererklärung: Pfad von „Prepare tax return item“ direkt zu „File tax return“ (150 Fälle, 3 %) und Rückpfeil von „File tax return“ zu „Review and approve tax return“
Einreichung vor der Freigabe: ein Teil der Fälle springt von der Position direkt zu „File tax return“ und wird erst danach geprüft.

Finding 3 · Nachbearbeitung

Die Abstimmung löst eine erneute Steuerberechnung aus

Die Abstimmung findet ein Problem, und die Steuerberechnung wird erneut ausgeführt. Mögliche Ursachen: falscher Steuersatz, falsche Bemessungsgrundlage oder Jurisdiktion, eine Differenz zur Hauptbuchbuchung, eine veraltete Steuerregel oder unvollständige Quellinformationen.

Das ist wahrscheinlich eine der wichtigsten operativen Ineffizienzen im Prozess: zusätzliche Bearbeitungszeit, manuelle Untersuchung, wiederholte Berechnungen, zusätzlicher Buchhaltungsaufwand und potenziell eine verzögerte Einreichung.

≈ 2 %

der Fälle springen nach Buchung und Abstimmung zurück zur Steuerberechnung

Statt „Ist die Steuer berechnet?“

fragt die Analyse: „Welche Jurisdiktionen oder Steuerarten erzeugen die meiste Berechnungs-Nacharbeit – und wie viel Zeit kostet sie?“

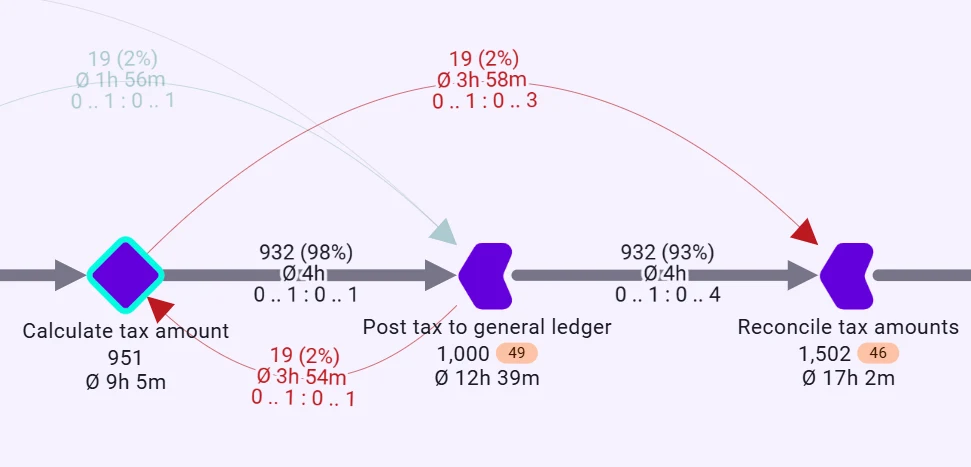
Prozessgraph Steuerberechnung: Rückpfeil von „Post tax to general ledger“ zu „Calculate tax amount“ (19 Fälle, 2 %) vor „Reconcile tax amounts“
Nacharbeit nach der Abstimmung: Rückläufer von der Hauptbuchbuchung zur erneuten Steuerberechnung.

Finding 4 · Nachbearbeitung

Erklärungen gehen während der Freigabe zur Korrektur zurück

Der Prüfer erkennt ein Problem mit dem Inhalt der Erklärung und gibt sie zur Korrektur zurück – etwa wegen fehlender oder fälschlich aufgenommener Transaktionen, falscher Beträge, falschem Meldezeitraum oder falscher Jurisdiktion.

Späte Nachbearbeitung ist in der Regel teurer, als ein Problem früher zu erkennen, und sie schiebt den Prozess näher an die gesetzliche Einreichungsfrist.

≈ 5 %

der Erklärungen werden in der Prüfung zurückgegeben und erneut vorbereitet

Statt „Wurde die Erklärung freigegeben?“

fragt die Analyse: „Welche Teams oder Jurisdiktionen erzeugen die höchsten Freigabe-Nachbearbeitungsraten – und wie viel Durchlaufzeit kostet das?“

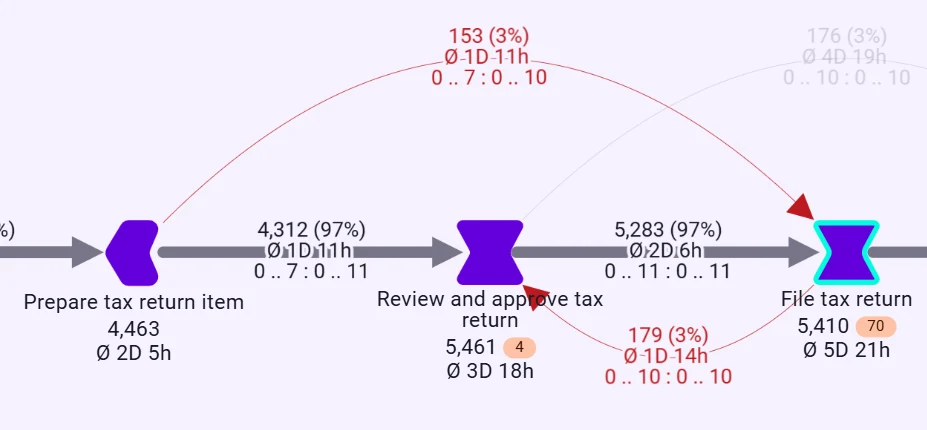
Prozessgraph Freigabe: Schleife zwischen „Review and approve tax return“ und „File tax return“ mit rot markierten Rückläufern
Freigabe-Nacharbeit: Erklärungen laufen aus der Prüfung zurück, bevor sie eingereicht werden können.

Finding 5 · Abbruch

Abgestimmte Transaktionen erreichen nie eine Steuererklärung

Die Transaktion wird verarbeitet und abgestimmt – danach wird keine Steuererklärung erstellt. Sie geht effektiv zwischen operativer Steuerverarbeitung und Steuermeldung verloren.

Die möglichen Folgen: nicht gemeldete steuerpflichtige Transaktionen, unvollständige Erklärungen, zu niedrig ausgewiesene Steuerschulden und versäumte Meldepflichten. Ein klassischer unvollständiger Prozessfall.

≈ 2 %

der Fälle enden direkt nach der Abstimmung

Statt „Ist die Transaktion abgestimmt?“

fragt die Analyse: „Welche abgestimmten Transaktionen erreichen nie die Erstellung der Steuererklärung?“

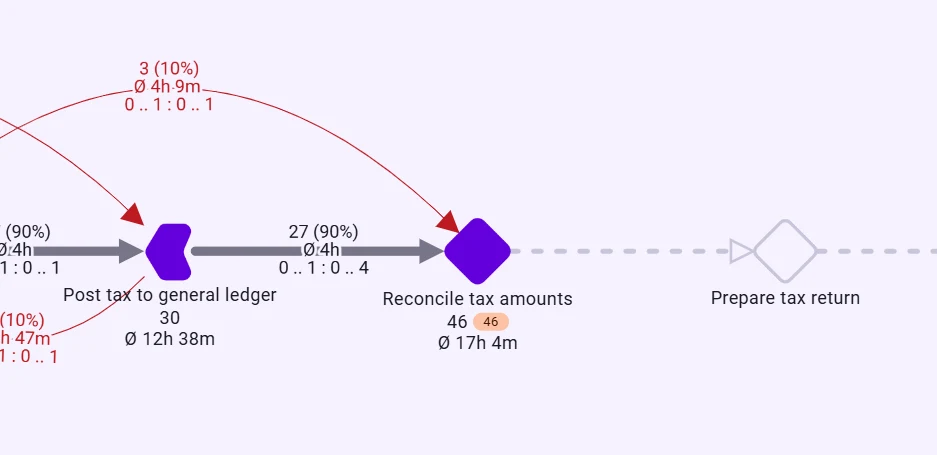
Prozessgraph: Fälle enden nach „Reconcile tax amounts“, der Folgeschritt „Prepare tax return“ ist nur gestrichelt und wird nicht erreicht
Abbruch nach der Abstimmung: der Schritt „Prepare tax return“ wird von diesen Fällen nie erreicht.

Finding 6 · Abbruch

Eingereicht, aber nie bezahlt

Die Erklärung liegt bei der Behörde, doch der Prozess endet, bevor die Zahlung ausgeführt wird. Die Meldepflicht ist möglicherweise erfüllt, die finanzielle Verpflichtung bleibt offen.

Das ist ein besonders wichtiges Compliance-Risiko: überfällige Steuerschulden, Zinsen, Strafzahlungen, Zahlungserinnerungen und zusätzliche manuelle Untersuchung. Daraus lässt sich eine sehr klare Kontrolle ableiten – eingereichte, aber nicht bezahlte Steuererklärungen.

≈ 2 %

der Erklärungen enden nach der Einreichung ohne Steuerzahlung

Statt „Wurde eingereicht?“

fragt die Analyse: „Welche eingereichten Steuererklärungen haben keine entsprechende Steuerzahlung?“

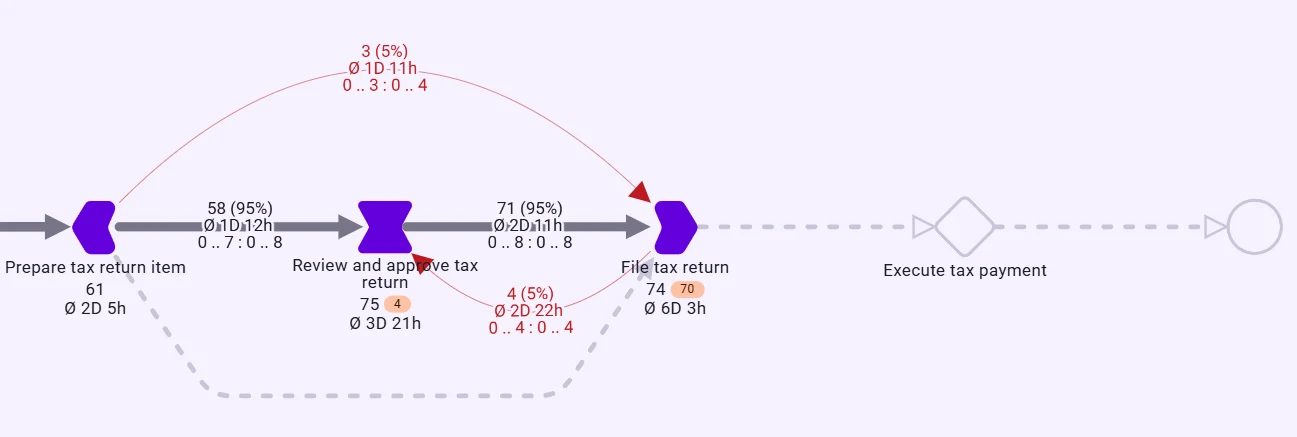
Prozessgraph: nach „File tax return“ führt nur ein gestrichelter Pfad zu „Execute tax payment“ und zum Prozessende – die Zahlung wird nicht erreicht
Eingereicht, aber nicht bezahlt: nach „File tax return“ wird „Execute tax payment“ nicht mehr erreicht.

Fragen, die die Analyse beantwortet

Der Datensatz erlaubt es, über die reine Visualisierung des Happy Path hinauszugehen.

  • Welcher Anteil der Fälle folgt dem erwarteten Prozess, und welche Varianten treten am häufigsten auf?
  • Wo werden verpflichtende Aktivitäten übersprungen, und welche treten in der falschen Reihenfolge auf?
  • Wie oft tritt Nachbearbeitung auf, und wie viel zusätzliche Durchlaufzeit erzeugt sie?
  • Wo brechen Fälle vorzeitig ab?
  • Welche Jurisdiktionen, Rechtsträger, Transaktionstypen oder Steuerarten haben die höchsten Abweichungsraten?
  • Welche Fälle wurden ohne vorherige Freigabe eingereicht, und welche eingereichten Erklärungen wurden nicht bezahlt?
  • Welche Transaktionen erreichten die Steuerermittlung ohne dokumentierte Bestimmung des Risikoorts?
  • Wo liegen die größten Abstimmungsdifferenzen, und welche Prozessteile erzeugen die längsten Wartezeiten?

Von „Wurde eingereicht?“ zu „Wie sind wir dahin gekommen?“

Compliance

Übersprungene Kontrollen, falsche Reihenfolgen, fehlende Freigaben und unvollständige Steuerpflichten identifizieren.

Effizienz

Nachbearbeitungsschleifen, Engpässe, unnötige Wiederholungen und lange Wartezeiten aufdecken.

Transparenz

Steuerverarbeitung auf Transaktionsebene, Buchhaltung, Meldung, Freigabe, Einreichung und Zahlung zu einer durchgängigen End-to-End-Sicht verbinden.

Häufige Fragen zu Premium-to-Tax

Was ist ein Premium-to-Tax-Prozess?

Premium-to-Tax ist der End-to-End-Prozess von der steuerrelevanten Versicherungsprämientransaktion bis zur bezahlten Versicherungsteuer. Er umfasst elf Kernaktivitäten: Prämientransaktion erfassen, Risikoort bestimmen, Steuerermittlung, Steuerberechnung, Hauptbuchbuchung, Abstimmung, Vorbereitung von Steuererklärung und Erklärungspositionen, Prüfung und Freigabe, Einreichung und Steuerzahlung.

Warum ist der Risikoort für die Versicherungsteuer so wichtig?

Der Ort des versicherten Risikos kann darüber entscheiden, welches Land bzw. welche Jurisdiktion das Recht hat, die Versicherungsteuer zu erheben. Wird er nicht bestimmt, können Jurisdiktion, Steuersatz und steuerliche Behandlung falsch sein – und es fehlt der Nachweis für die Steuerentscheidung.

Welche Abweichungen zeigt die Analyse im Premium-to-Tax-Prozess?

Sechs Muster: Die Bestimmung des Risikoorts wird übersprungen (ca. 5 %), Erklärungen werden vor der Freigabe eingereicht (ca. 3 %), die Abstimmung löst eine erneute Steuerberechnung aus (ca. 2 %), Erklärungen gehen in der Freigabe zur Korrektur zurück (ca. 5 %), abgestimmte Transaktionen erreichen nie eine Erklärung (ca. 2 %) und eingereichte Erklärungen werden nicht bezahlt (ca. 2 %).

Warum reicht es nicht zu prüfen, ob eine Steuererklärung eingereicht wurde?

Weil eine Einreichung nichts darüber aussagt, wie sie zustande kam. Process Mining zeigt, ob die Freigabe vor der Einreichung lag, ob Kontrollen wie die Risikoortbestimmung übersprungen wurden, wo Arbeit wiederholt werden musste und ob auf die Einreichung auch die Zahlung folgte.

Stammen die Kennzahlen von einem echten Versicherer?

Nein. Der Datensatz ist synthetisch und enthält bewusst eingebaute, realistische Abweichungen. Die Kennzahlen veranschaulichen Analysewege und sind keine Produktivkennzahlen eines Kunden.

Die vollständige Case-Beschreibung

Alle elf Prozessschritte mit Quelltabellen und typischen Wartezeiten, die unterstützenden Datenobjekte und die sechs Abweichungen im Detail – Schritt für Schritt im Noreja Help Center.

Case im Help Center lesen

Eigenen Prozess analysieren? Sprich mit uns.

Bereit zum Start

Deinen End-to-End-Prozess kausal verstehen — sprich mit uns

Schließe dich Unternehmen an, die mit intelligenter Prozessanalyse Wachstum und Effizienz neu definieren.